

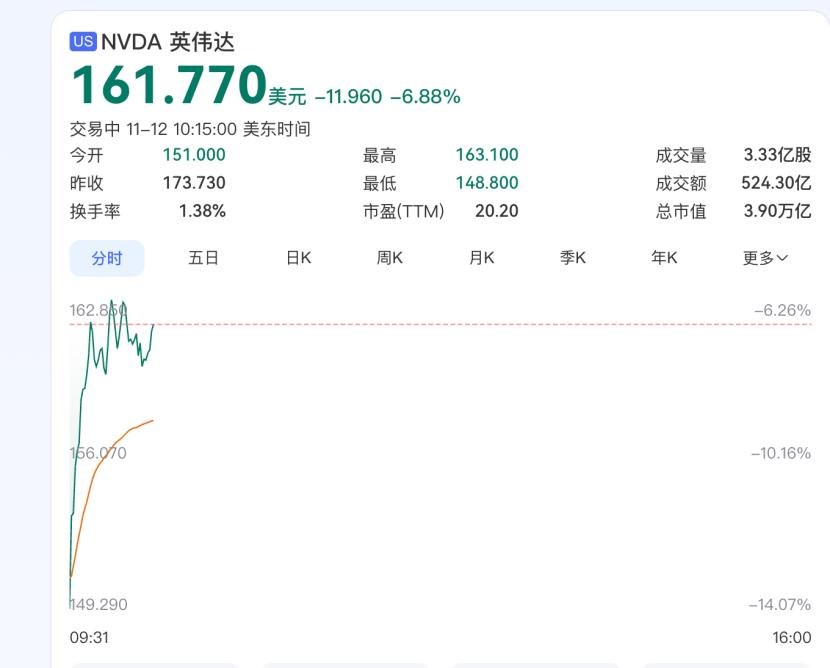
11 月 12 日,英伟达董事会宣布创始人黄仁勋辞去总裁、CEO 及董事职务,即刻生效;现任执行副总裁兼 CFO 科莱特·克雷斯(Colette Kress)出任临时 CEO,并在正式继任者确定前继续兼任 CFO。董事会同步启动新 CEO 遴选(内外部候选人并行),并任命哈维·C·琼斯(Harvey C. Jones)为首任董事会主席。黄仁勋 1993 年创办英伟达、执掌约 33 年;消息公布后美股盘前股价一度跌逾 10%,美东 10:15 报约 161.77 美元,较前收 173.73 美元跌约 6.88%。产业侧更关心的不是「英伟达还行不行」,而是过渡期订单交付、明年产能与客户预期能否稳住——以及国产算力窗口能否借势放大。
东南亚算力扩张,可预期性却在下降
谷歌 11 月 4 日宣布在马来西亚再投约 150 亿美元扩建数据中心与云业务(2027–2028),约为其 2024 年 20 亿美元承诺的 7.5 倍;微软、亚马逊云亦在马、印尼、泰国等地扩区。据财新报道,泰国已批约 1.5GW 数据中心项目中,带中资背景或主要服务中资大厂客户的约占 60%–70%。但渠道与服务器厂商反馈:可稳定出租的高端算力「越来越难锁定」,续约与监管风险上升,询价中国方案的客户明显增多——复杂训练仍偏好英伟达 GPU,短期难全面替代,价格与交付确定性成为最直接变量。
规则外延 + 出货结构:国产卡被推到台前
2026 年 1 月 12 日,美国众议院以 369:22 通过《远程访问安全法案》,试图把出口管制从「物项出境」延伸到「远程访问」先进算力;截至 11 月尚未进入下一步立法、也未生效,但对云端借卡路径已是风险变量。IDC 2026 上半年数据显示:中国数据中心 AI 加速器出货约 200.8 万颗,其中 GPU 99.1 万颗(同比 -26%),含推理芯片在内的非 GPU 加速器 101.6 万颗(同比近 +80%),出货量首次超过 GPU。英伟达约 67.8 万颗、份额 33.8%(同比 -44%);华为 57.2 万颗、28.5%;阿里平头哥约 13.3 万颗(约 7%);寒武纪约 9.2 万颗(约 5%);昆仑芯约 4%、海光约 3%,摩尔线程亦在前列。这与本站对 国产算力「卖得动、回得本」 的观察同向:竞争从「造得出」转向规模交付与生态。
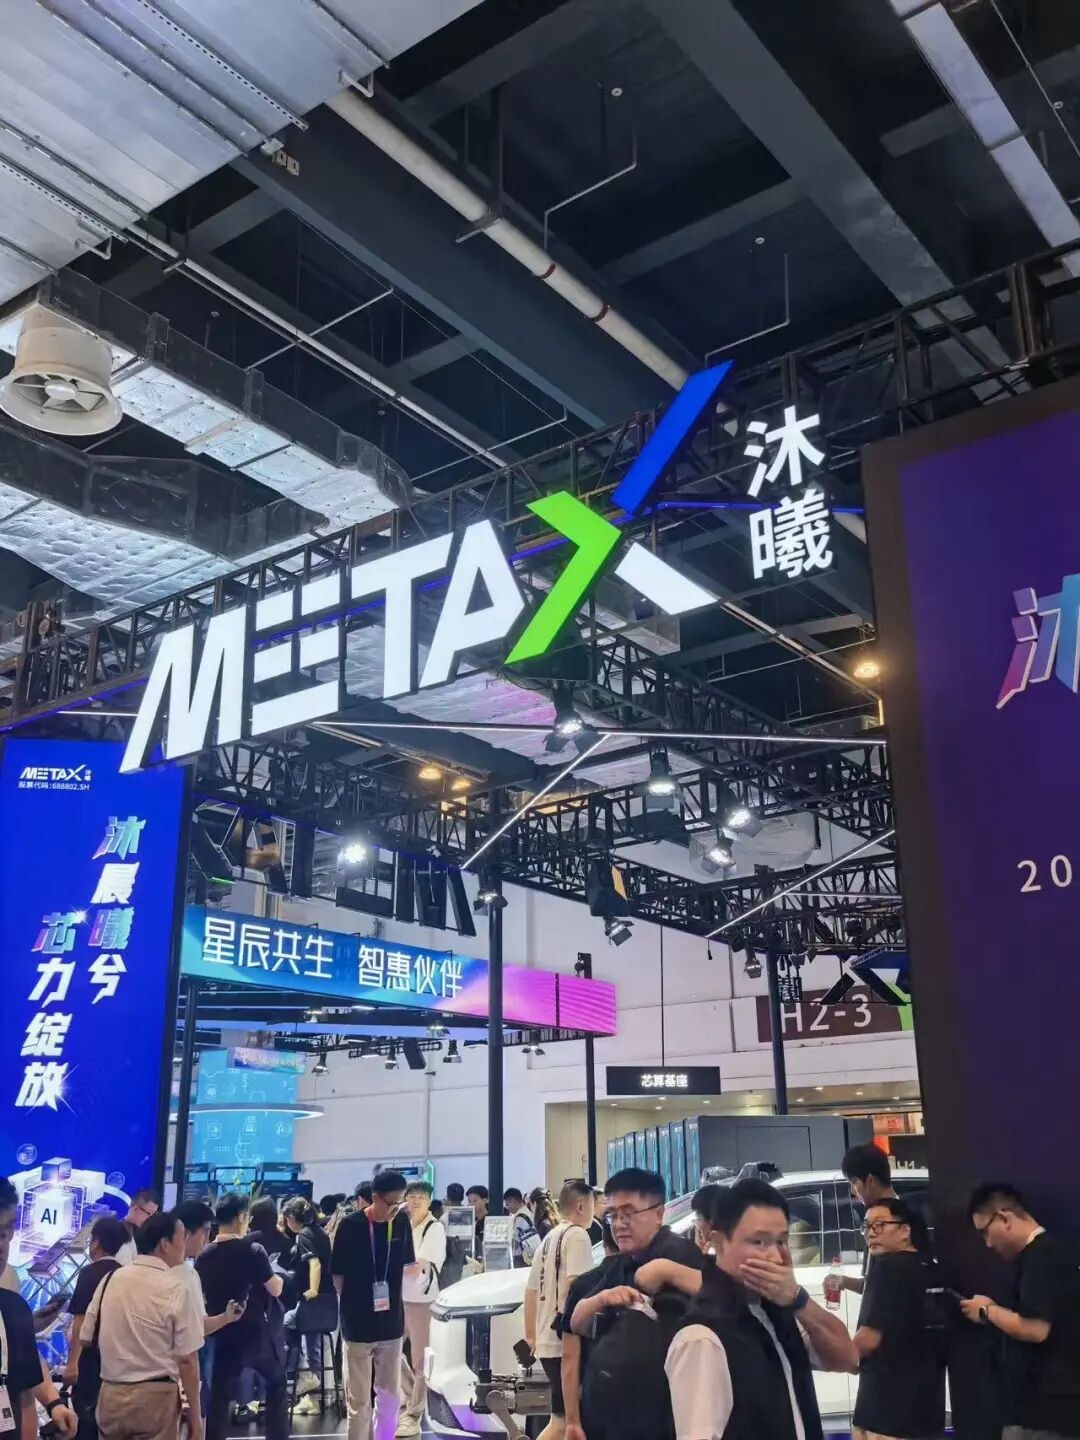
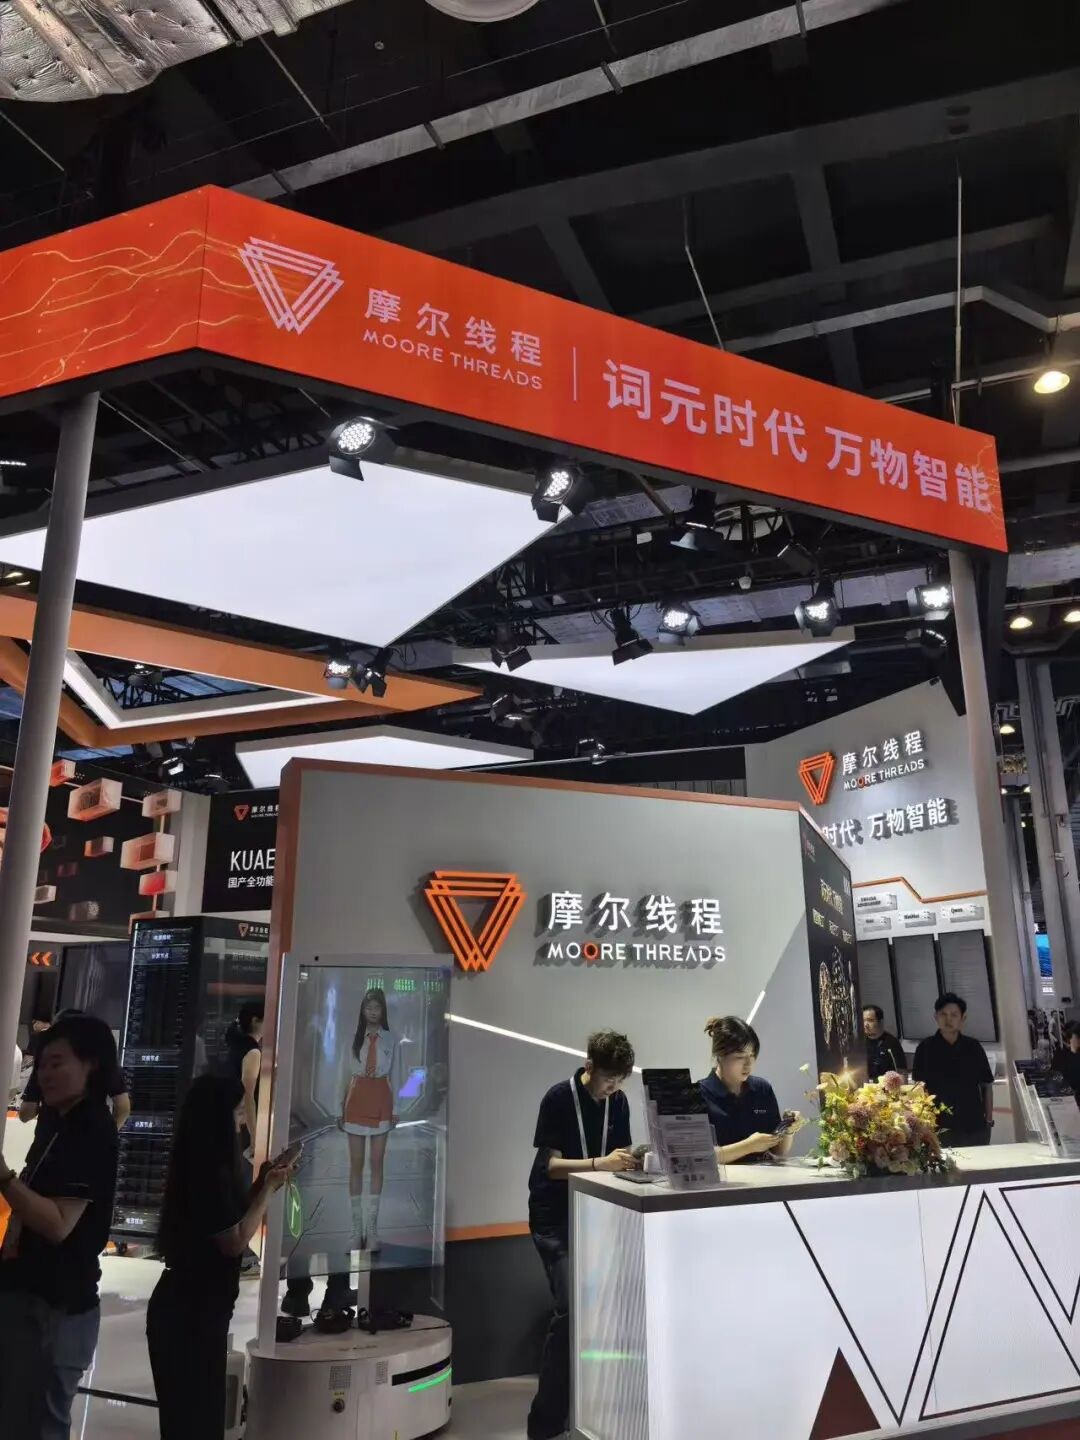
业内分层大致为:第一梯队华为昇腾与平头哥(后者产能优先服务阿里体系,外部拿货难);第二梯队沐曦、天数智芯、摩尔线程、燧原、壁仞等。沐曦曦云 C600 配 144GB HBM3e、2026 年 5 月量产并称打通国产供应链闭环;天数智芯天垓 300 披露典型 PD 分离部署下折算单卡吞吐达国际主流高端 GPU 约 1.05 倍。摩尔线程半年报显示上半年营收 17.36 亿元、同比 +147.42%,已超 2025 全年,归母仍亏但减亏。与此同时英伟达经营面仍强:2027 财年 Q2(截至 2026 年 7 月 26 日)营收 962.2 亿美元(同比 +106%),数据中心 890 亿美元(同比 +117%),Q3 财报仍计划 11 月 17 日发布。
窗口能开多大,取决于第一梯队是否释放外部产能、第二梯队能否把实测变成持续交付。对企业而言,问题已从「有没有卡」变成「卡在谁手里、下次扩容能否到位」——亦可对照本站对 Agent 改写算力账本与 CPU 配比 的讨论:训练与推理结构变化,会同步改写采购组合。
常见问题
Q:黄仁勋辞任后谁主事? A:CFO 科莱特·克雷斯任临时 CEO;董事会启动正式 CEO 遴选,并任命哈维·C·琼斯为董事会主席。
Q:这是否意味着英伟达业务转弱? A:短期股价承压,但公司披露的近季营收与数据中心收入仍高速增长;市场更担心治理过渡与交付预期。
Q:国产算力窗口的关键变量是什么? A:海外高端供给可预期性下降、远程访问监管外延风险,以及昇腾/平头哥等是否释放产能、二梯队能否规模化交付。
相关文章