

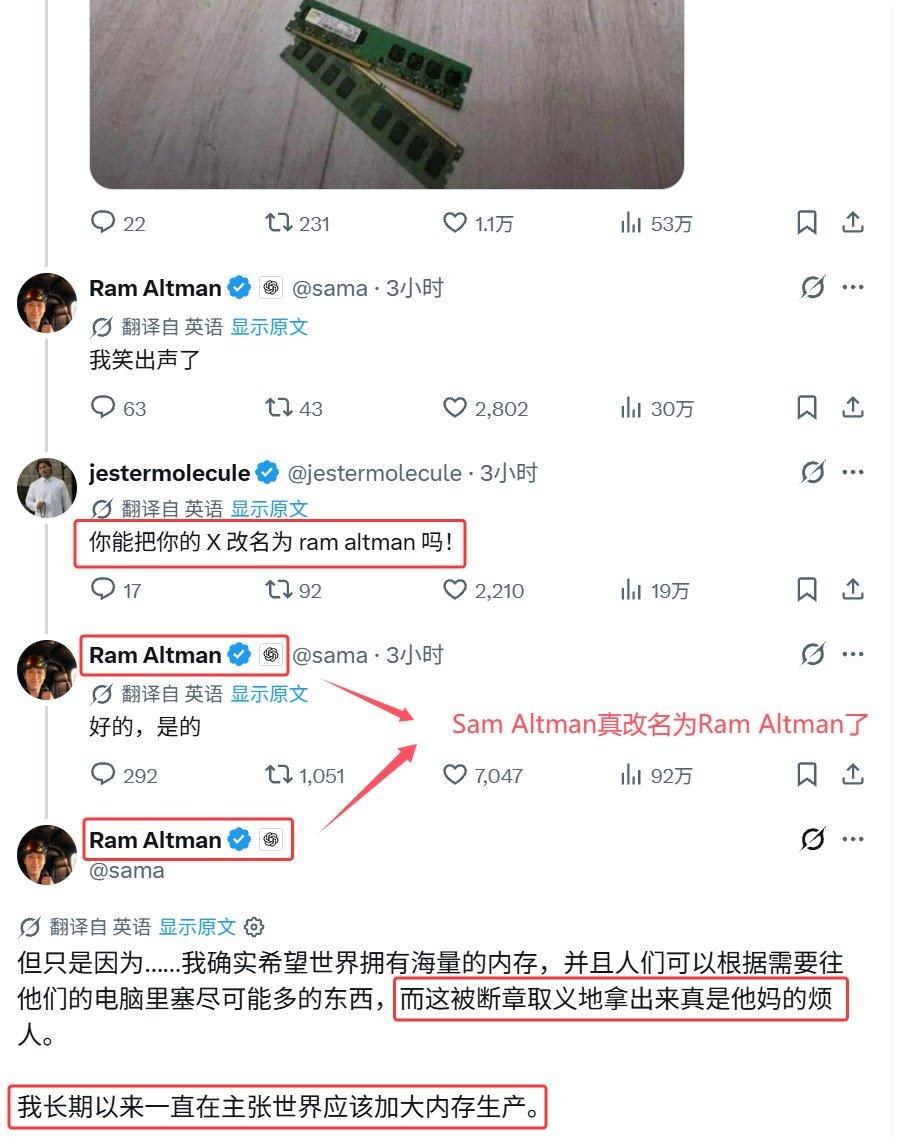
11月4日,OpenAI CEO 山姆·奥特曼在 X 上将显示名短暂改为「Ram Altman」。此前他在播客中称,个人电脑中大量 DRAM 多数时间闲置(其说法约仅 5% 时间被使用),从全球资源分配看不如集中到云端数据中心统一调度——随即引发「AI 连我电脑内存也惦记」的舆论反弹,马斯克等亦加入调侃。几乎同期,据报道美国民主党赢得国会两院多数后酝酿更严 AI 限制(含暂禁新建 AI 数据中心、暂停前沿研发、永久禁止超级智能等主张),美股大幅波动,科技股承压;《华尔街日报》称 OpenAI 高层已讨论下调 2027 年数据中心容量预期,或削减约 40%。政策与市值数字仍待核实,但「算力—内存—基建」链条的紧张与消费者硬件成本外溢已成焦点。相关讨论见本站Agent改写算力账本、奥特曼谈下一代GPT。
从「Ram Altman」到云端调度叙事
Altman 的核心论点是虚拟化与多租户可提高 GPU/内存利用率;网友则强调个人 RAM 服务于游戏、剪辑、本地模型与流畅体验,不愿被当成「浪费」。对 OpenAI 而言,训练、推理与 Agent 扩张使单纯外购 GPU/云服务更难完全掌控成本与节奏,因而向底层延伸:2025 年 10 月与博通宣布合作打造约 10GW 定制 AI 加速器与网络系统;并与软银、甲骨文等推进 Stargate,四年内最多投入约 5000 亿美元建设美国 AI 基建。数据中心除 GPU 外还需 HBM、服务器 DRAM、高速网络、电源与制冷——任一短缺都会拖慢整条链,这也解释了为何内存成为与 GPU 并列的瓶颈叙事。
内存争夺:HBM、巨头资本开支与供应链再配置
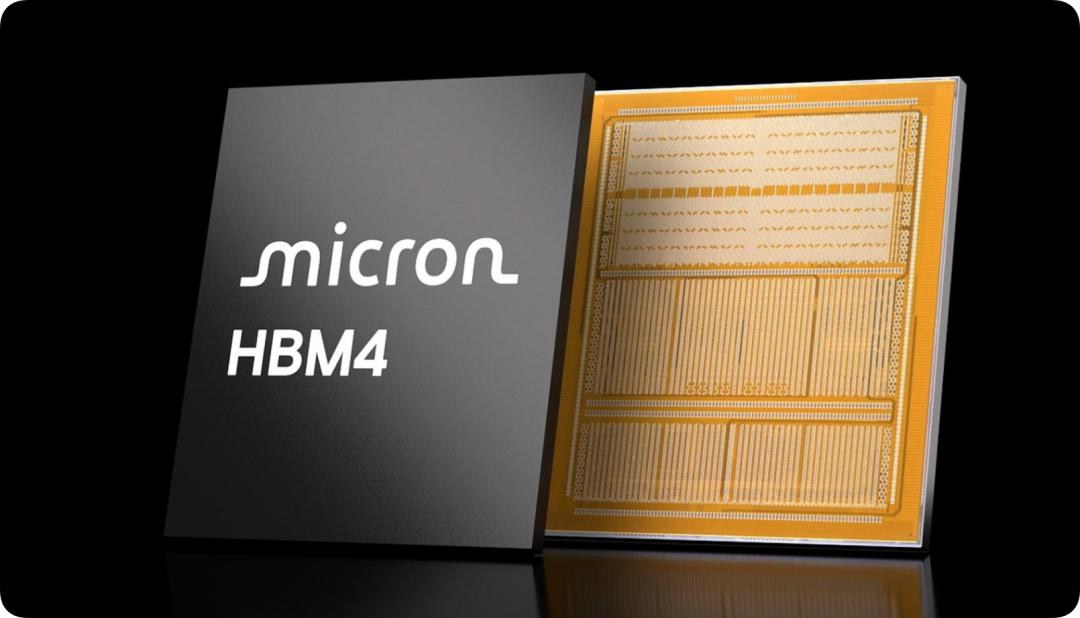
大模型从训练走向大规模推理、长上下文与 Agent 后,带宽与容量决定数据能否跟上算力。「HBM 之父」金正浩等强调瓶颈在处理器与内存间的流动效率。全球 HBM/高端 DRAM 主要由三星、SK 海力士、美光供应并加速扩产。据 Reuters,微软、亚马逊、谷歌、Meta 等 2026 年合计资本开支或超 7300 亿美元,同时部分科技公司推进组织精简——一边压人力,一边把百亿美元投向 GPU、内存、电力与机房。竞争要素从「谁有更多 GPU」扩展到「谁先锁住内存、能源与数据中心份额」。国产算力侧压力亦可对照四小龙营收翻倍观察。
消费者为何可能先买单:涨价、AI PC与J曲线
云厂商把内存当生产资料集中调度;个人用户则关心卡顿与配置。Gartner 曾预计 2026 年底 DRAM+SSD 综合价格较 2025 年或升约 130%,PC/手机均价分别上涨约 17%/13%。厂商一边推 AI PC/AI 手机,一边抬高本地智能所需的内存与显卡门槛;即便只用 ChatGPT 等云端服务、本机不必加几十 GB RAM,供应链争夺仍可能推高通用硬件价格。生产力「J 曲线」提示:基建投入往往先于红利兑现——期待更便宜产品与更短工时之前,消费者可能先感到更贵的硬件与服务。政策若真踩刹车,短期或缓争内存,长期则改写美股与 AI 资本开支节奏。更多动态见AI资讯。
常见问题
Q:奥特曼改名「Ram」是正式更名吗? A:否。系 X 显示名短暂玩梗,呼应其「个人电脑内存闲置、宜集中上云」的播客观点。
Q:美股暴跌与「禁止超级智能」是否已立法? A:原文称民主党计划相关限制并引发市场重挫;具体席位结果、法案文本与市值蒸发数字需以权威财经报道核实,不宜当作已生效法律。
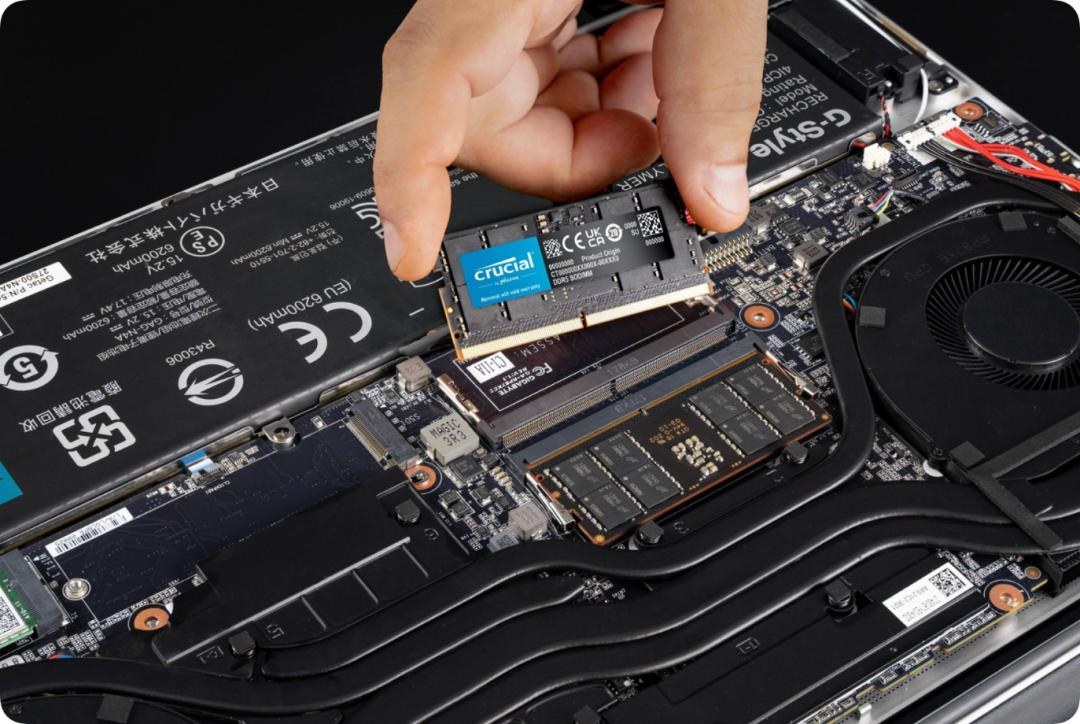
Q:普通用户一定要为本地AI加内存吗? A:纯云端聊天未必;本地大模型、重 Agent、剪辑并发场景更吃容量。但产业争内存仍可能通过涨价传导到不跑本地AI的消费者。
相关文章