

第十八年双十一,AI 第一次较完整地渗入「逛—问—买」:数字人直播、AI 客服、AI 生图与智能投放同时上岗;淘天接入千问、京东推「东东」、抖音把豆包嵌进商城。但多位商家复盘后发现:效率上去了,增长却未必对等——AI 更擅长接管有套路的供给端工序,难凭一己之力制造消费理由。
效率三倍,增长像挤牙膏
蛋品电商运营刘沛(化名)估测,AI 把他的工作效率抬高约三倍,10 月 20–26 日天猫旗舰店成交仍有 15%–20% 增长,但相对「三倍效率」并不成比例。行业样本更刺眼:三只松鼠披露已私有化部署 DeepSeek、自研「松鼠天龙」智能体深入 SKU 经营,2025 年营收约 101.89 亿元、同比降 4.08%,净利润跌约六成;同年全国网上零售额增长约 8.6%——「AI 用到极致」也未必跑赢大盘。
缺口常见落在三处:省下的时间被琐事填回;人人都用同一批工具,效率不再构成差异化;平台想用 AI 重做 C 端入口,尚未真正做成。更隐蔽的成本迁移是:方案几秒就能生成,稀缺的是「懂生意又会用 AI」的人——人力成本从执行岗挪到更贵的决策/复合岗。
AI 接管的多是有套路的活
选品、备货、定价,刘沛仍亲自拍板;被接管的是开卖后重复动作:店铺诊断、数据分析、活动提报与跨月排期(如阿里「悟空」一次配置、长周期自动执行)。素材侧变化最直观:出图从一到两周压到一两天;汉服卖家案例称商品图成本可从一千多压到十几二十元。千问办公电商版发布会上,有卖家展示半月生成三万多张图、旺季备图提前近三个月。内容平台上,千川 AIGC 动态创意、快手灵机切片、小慧写话术等,也把产能堆在主场。
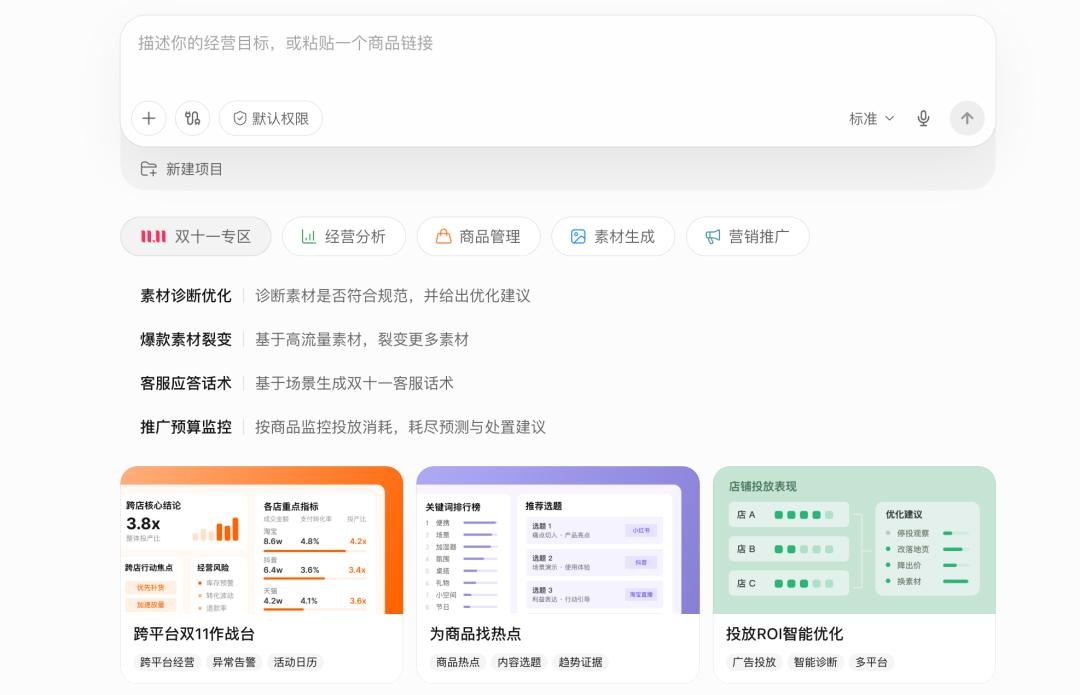
边界同样清楚:价格必须人工盯(活动价与大额券叠加易击穿规则);主图/详情仍多自控;全 AI 探店视频曾被平台判违规。客服与投放「留一手」——标准问答交 AI,纠纷与情绪给人;智能投放只交部分预算。数据复盘里,把整月单品扔给 豆包 也曾出现错位,必须人工校验。结论是:生成快三倍,审核与把关没省——端到端未必真提速。岗位数可以压缩,但时间更多用于产品、竞品与售后,维持运转 ≠ 把盘子做大。
缺的不是货,是下单理由
大促规则简化(跨店满减退场、预售改现货、官方立减为主),反映「复杂凑单堆 GMV」难再掩盖退货与履约成本。统计局口径下,2026 年前三季度社零同比约 +1.1%,网上零售约 +4.4%,增速相对 2025 全年网上零售约 +8.6% 进一步放缓。平台给商家的 AI 工具几乎全在供给端——出图、文案、投放、巡检——把货做得更便宜、更快;但电商渗透接近饱和时,缺的是让人想买、多买的理由。效率翻倍换不回对等成交。
平台侧另有一盘棋:把增量押在 AI 导购与对话入口。淘宝持续推 AI 导购应用,千问与淘宝打通;京东上线购物助手;抖音把购物嵌进豆包对话(QuestMobile 称豆包用户约 4.19 亿)。上海市消保委问卷显示约 84.56% 尝试过 AI 选购,认为能精准匹配需求的仅约 16.06%。商家工具已铺满(京麦、千牛、拼多多后台算法代操),但「被看见」仍由平台分配——你的图快三倍,推荐位不会自动多给。阿里妈妈称开门红期间万相点睛带来额外成交近 10 亿元,商家后台却常缺可核验归因,体感与战报仍有温差。
更完整的增长故事也不只在 AI:即时零售、出海(京东全球售、Temu、TikTok Shop 等)同样在分流动能;星图与花旗等对大促增速的判断偏「蓄力/个位数」。抖音靠兴趣推荐仍扩张快,同时自身货架化成交占比抬升——算法猜你喜欢与商城货架两套分流并存,AI 最终把流量分给谁尚未定论。更多 AI 产品与电商交叉观察,可看本站 千问 工具页与 AI资讯。
常见问题
Q:双十一的 AI 主要用在哪? A:买卖两端都在铺:数字人/素材/客服/投放偏商家侧;导购助手与对话入口偏平台侧。商家端已高度工具化,C 端入口尚未形成共识赢家。
Q:为什么效率升了增长却一般? A:AI 多优化供给端工序;需求侧缺新的消费理由,渗透接近见顶时,效率优势易被同质化,且校验/复合人才成本会吃掉部分节省。
Q:商家该怎么用 AI? A:把重复运营与备图交给 AI,核心定价、主图与客诉仍需人控;算清校验成本后再谈「端到端提效」,别只看生成速度。
相关文章