

人形机器人赛道的资本热度正在降温。据报道,A股与港股 IPO 窗口对多数机器人公司已明显收窄,借壳路径也更难走通;退出通道受阻后,一级市场融资节奏放缓,老股转让折扣成为近期高频信号。
退出通道为何同时收紧?
据外媒称,11 月 3 日中国证监会在闭门会议上要求大型券商与银行放缓 IPO 业务:继续推进在审项目,暂不接收新的 IPO 申报。行业共识是:与机器人强相关的公司,短期不宜再按「快速冲上市」路径规划。
港股也并非绕开路径。境内企业赴港上市仍需履行证监会境外上市备案,并接受港交所审核,换上市地并不等于绕开内地监管。
借壳方面,原文以智元机器人为例:其此前通过收购取得上纬新材控制权,一度被视为资本化样本;但 2025 年 10 月上纬新材公告称,未来 3 年内智元没有借壳上市计划。头部玩家借壳受阻,强化了「退出变难」的市场预期。可对照本站此前对 智元 IPO 相关争议 的梳理。
老股打折与融资热度下滑
证券时报披露:近两个月具身智能赛道频繁出现老股转让,报价普遍约为上一轮估值的 6.5–8 折。但在退出预期转弱后,老股接盘意愿也在下降。
艾媒咨询统计显示,2026 年上半年中国具身智能主题投融资事件 172 起、融资总额约 1091.74 亿元,多家头部估值超过 200 亿元。铅笔道 Pro 数据则显示,自 9 月起机器人/具身智能融资热度明显下滑——上半年「快融资、高估值」的叙事难以简单外推到下半年。
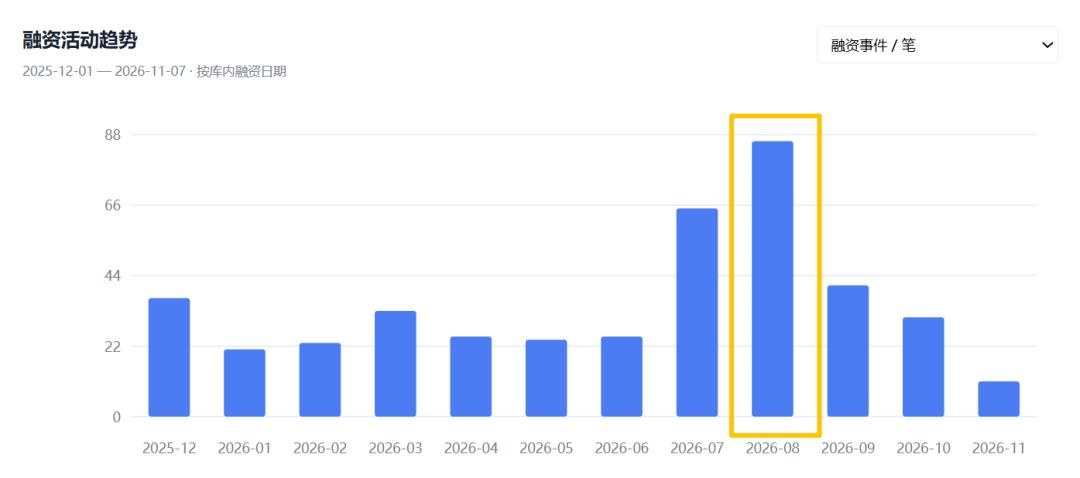
这与本站近期持续跟踪的 具身智能融资与场景落地 动态一致:资本仍在挑项目,但「人人都能融十亿」的窗口正在关闭。
创业者风险与「扎实派」反而更抗压
原文强调:不少机器人融资附带对赌/回购安排,单轮动辄十亿量级时,创始人连带责任风险显著上升。同时,泡沫期部分团队把精力放在估值叙事与传播投放上,商业化沉淀不足——一旦融资接力中断,压力会迅速传导到现金流与交付。
相对地,收入已到约 1–2 亿元、估值更克制的公司,在泡沫期看似「融得少、估值低」,泡沫退去后反而可能因更低的资金消耗与业绩预期而更有生存空间。
人形机器人产业的长期价值可以讨论,但产业有未来不等于每家公司都有未来。下一阶段更关键的,是把已融到的钱用在研发、交付与商业化,而不是默认下一轮资本会继续抬估值。更多行业观察也可看本站 AI资讯 栏目。
常见问题
Q:现在机器人公司还能走 IPO 吗? A:据报道,监管端对新增 IPO 申报趋于审慎,机器人相关项目也被市场视为难「快冲」;港股仍需备案与双重审核,不能简单当作替代通道。
Q:老股打折说明什么? A:近两个月具身智能老股报价多见 6.5–8 折,反映退出预期转弱与定价修正;但接盘意愿同步下降,不等于容易变现。
Q:泡沫退去后谁更可能活下来? A:原文观点是:业务与收入更扎实、估值预期更克制的公司,比高度依赖下一轮融资抬估值的团队更抗压。
相关文章