

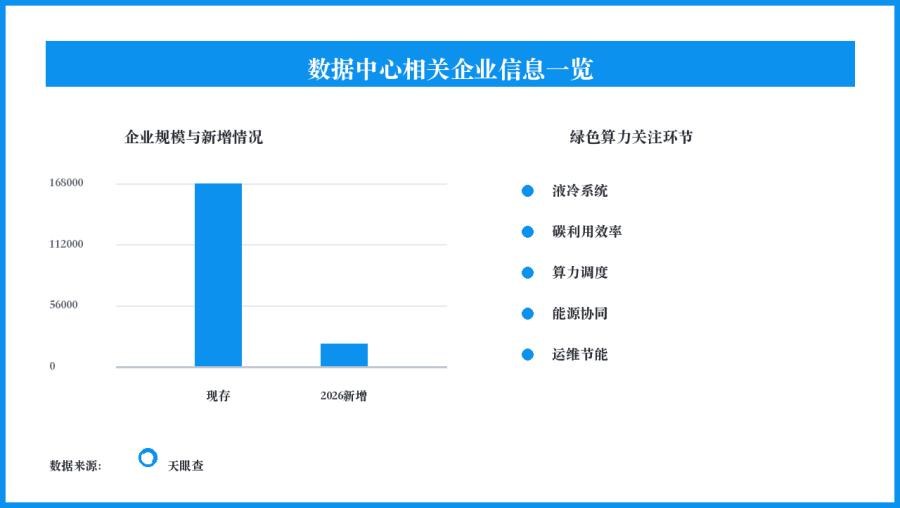
国家算力枢纽布局已把京津冀、长三角、粤港澳大湾区、成渝、内蒙古、贵州、甘肃、宁夏八地钉上「国家级」坐标,并配套十个国家数据中心集群。据天眼查,国内现存数据中心相关企业约 16.8 万家,2026 年以来新增约 2.1 万家。算力竞争早已不只是芯片:电力、散热、网络与产业需求共同决定一座机房能否变成可交付的 AI 服务。
为什么靠「东数西算」还不够?
贴近大模型团队与客户的区域,往往能源并不最便宜;能源富集区又未必聚齐 AI 企业。八大枢纽的分工,正是用国家级布局把创新需求、制造业场景与西部绿电承载拼成一张网——各地业务会交叉,能力也会随机架与客户结构变化,不能把「邻近北京」直接等同于「服务北京全部 AI 训练」。
若想对照当前算力商业化路径,可参考本站此前对 AI 数据中心建设效率 的拆解,以及 AI算力云 工具分类。
东部四极:需求与产业怎么咬合
京津冀的牌是创新源头。高校、科研机构、云厂商与行业客户集中,枢纽意图把北京的技术与市场优势,和张家口等地的机房承载、气候与供电条件结合起来,用网络把训练、科研 HPC 与政企云接到周边集群。
长三角的牌是产业链本身就是算力应用场。金融科技、先进制造、智能驾驶与科研仿真并存;国家布局了一体化示范区与芜湖两个国家数据中心集群。芜湖不宜被简单理解成「上海搬机器」,更准确的是区域统筹土地、电力与客户时延需求,让算力真正进入工厂与企业 IT。
粤港澳大湾区的牌是「模型→产品」。深圳、东莞、广州串联芯片、传感器、终端与制造;韶关作为枢纽重要承载与十大集群之一,承接适合集中部署的训练与云端推理,时延敏感控制则更依赖边缘与网络。这里的故事可以从机房延伸到机器人、汽车与工厂。
成渝的牌是西部产业腹地 + 互联互通。成都的软件与数字产业、重庆的汽车与装备制造,需要高密度低碳集群与东西部直连;2026 年 8 月重庆入选国家算力互联互通区域节点建设名单,跨主体发现与调度能力会成为竞争力的一部分。
西部四极:绿电与规模化承载
内蒙古的牌是算电协同。风电光伏与和林格尔、乌兰察布等大型园区,把能源成本做成大规模训练与批处理的长期变量;关键不是「旁路建一座电站」,而是电源、电网、储能与负荷调度一体。
宁夏以中卫集群为代表,定位承接全国非实时算力:部分大模型训练、离线分析、备份等。只要网络与综合成本达标,任务不必贴着用户城市部署。
贵州的牌是大数据产业沉淀。贵阳、贵安并非从零起建,而是从云与数据中心集聚走向智算调度、模型部署与行业服务(例如公开报道中的华为云贵安数据中心)。
甘肃聚焦庆阳:利用气候与新能源条件建设大型智算集群,并明确承接京津冀、长三角、大湾区等外溢需求,成为面向全国的保障基地之一——同样要正视新能源波动下的电网与储能约束。
规模数字之后,下一层看调度
国家数据局披露:截至 2026 年 7 月底,全国智能算力总规模约 245 万 PFLOPS(FP16),八大枢纽与三个算电协同发展区已建成智算占比超 85%;约 145 万 PFLOPS 已纳入国家级监测调度平台。全国一体化算力网也被纳入「十五五」重大工程方向。
规模只是第一层。真正决定产业价值的,是不同地区、架构与服务商的资源能否被发现、评估、连接与调度——标准、网络与商业服务仍在建设中,但「从区域集群走向跨区域协同」的方向已经明确。更多投融资与算力侧动态,也可在 AI资讯 栏目持续追踪。
常见问题
Q:八大枢纽是不是各干一件事、互不重叠? A:不是。各地可同时服务训练、推理与行业云,实际能力随项目与客户变化;国家布局强调的是禀赋分工与互联,而非一城一业。
Q:西部枢纽为什么适合大模型训练? A:训练与离线分析对实时交互要求相对较低,更吃供电、散热与机架规模;在网络与安全达标前提下,可把任务放到能源与土地更优的区域。
Q:看枢纽进展最该盯哪些指标? A:除机架与 PFLOPS 外,还应看并网与算电协同、跨区域直连网络、纳入监测调度的算力比例,以及是否真正接到科研、制造与云客户。
相关文章