

Anthropic以每千瓦2000美元、合计34亿美元,买下1.7吉瓦燃气发电产能。这批订单2024年由OnePWR Solutions向卡特彼勒预订,当时美国能源信息署的预算估价是每千瓦1606美元。报道称接盘价因此多出约7亿美元。1.7吉瓦高于报道用来对照的海口年均用电负荷1.4吉瓦。
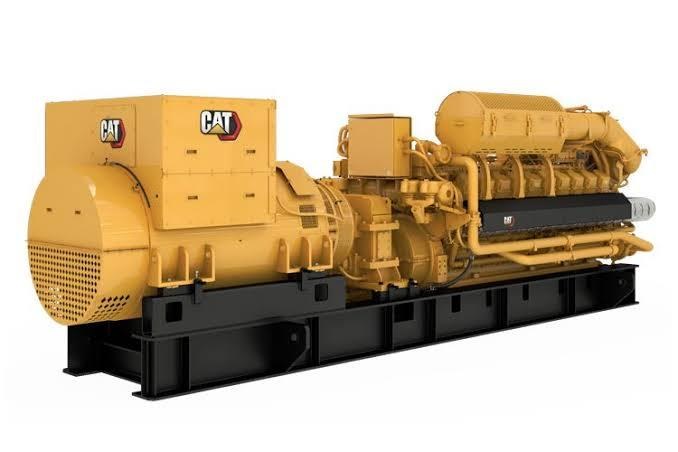
发电机要自己买,是因为电网接不上
训练时大批GPU一起拉满,通信时又一起落到接近空载。一个数据中心里可以有数十万张卡同时加减速,传统电网按居民和工厂错峰来设计,吃不住这种摆幅。报道称美国年用电增长率长期在0.5%左右,输电网约20年没有大更新,各州对配电网审批权又很分散,所以新增发电也送不出去。头部公司的做法是绕开排队,直接买发电机。数据中心把算力放到电源旁边的另一种做法,见海底数据中心。
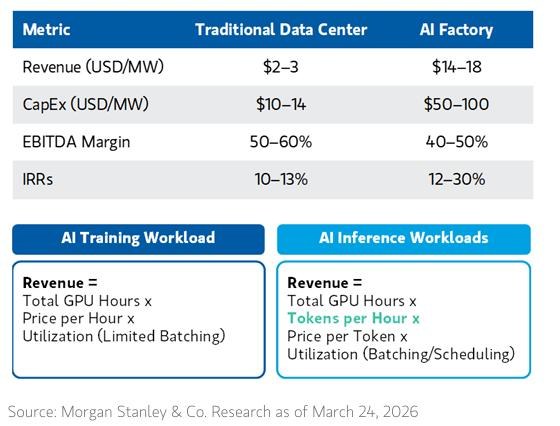
电也进了账本。摩根士丹利今年的报告《AI Data Centers: The Heart of the Ecosystem》称,AI数据中心每1兆瓦功率对应1400万至1800万美元年化收益。Anthropic在2026年11月2日提交的S-1/A招股书中写道,2026年第三季度花了50亿美元购买短期算力,该季度每美元算力对应的收入被拉低。机房和GPU已经买下、电却接不上,这些投入就转不成收入。这种接盘别人预订单的机会不会一直有。
燃气、储能、核电都在排队
眼前靠燃气轮机,调度靠储能,长期靠核电。三条线都有订单,也都有交货限制。
GE Vernova是燃气轮机主要供应商之一,2010年代被新能源挤压后从通用电气拆出。现在客户要付不可退还的产能预订费,才能锁2029至2030年的排期。截至2026年第三季度,它锁定的槽位预订约58吉瓦,正式在手订单约64吉瓦。报道称西门子能源的燃气轮机交付已排到2029年,GE Vernova排到2031年。卡点不只是不想扩产:重型燃机的单晶叶片和铸锻件供应商很少,产能还被军工和民航占用。
特斯拉的Megapack被Meta、谷歌、微软等买去给数据中心配储,报道称排队到交付要2至3年。电芯本身不缺技术,缺的是美国本土产能和成本。报道称进口电芯关税高、中资补贴被取消,用海外电芯不划算,用本土电芯则产能要到2027年下半年。
核电更慢。Oklo称已锁定27座小型模块化反应堆的产能,计划2030至2035年交付,消息公布后股价单日涨23%。购电协议通常按电量或可用性付费,投产前购电方基本不付钱,核电公司要自己扛五年到十年。审批也长。报道称同样签了AI合作的X-energy等公司,今年股价已经回落。2030年以后的电,补不上现在的训练。
训练外迁,零部件和整机分开看
本土三条线都接不住时,报道提到两条外迁:微软向阿联酋G42投资15亿美元,其中包括扩建200兆瓦数据中心;英伟达支持的Starcloud在卫星轨道上用H100首次训练了nano-GPT。
中国这边,报道点名的不是整机替代,而是热端零部件和被挤出的海外市场。应流股份、万泽股份、派克新材、航宇科技等为GE Vernova、西门子能源供应高温合金叶片和锻件。储能侧,宁德时代与福特合作输出制造技术、收取咨询费,而不是直接把电芯卖进美国数据中心。燃气轮机整机长期进不了海外询价。报道给出的测算是:2026至2030年全球燃气轮机需求约90至100吉瓦,主要厂商年产能55至60吉瓦,缺口30至40吉瓦。
中国国内缺电的解法不同。东数西算的乌兰察布、贵安、中卫、庆阳等节点是变电站和线路先于机房;天然气本身不足,燃气轮机不是国内主路径。《2026燃气轮机产业发展白皮书》把这看成产能外溢。上海电气把目标放在马来西亚:当地是成熟的燃气轮机市场,三巨头产能被AI订单分走后需要更快的交货,报道称上海电气因此中标。金额原文没有写。订单的作用是换到成熟市场里的运行记录,不是立刻去签美国数据中心的大单。
常见问题
Q:34亿美元买的是电站还是发电机? A:买的是1.7吉瓦燃气发电产能,订单2024年由OnePWR Solutions向卡特彼勒预订。Anthropic按每千瓦2000美元接盘,高于当时美国能源信息署每千瓦1606美元的预算估价。
Q:为什么不直接接电网? A:报道称训练负载会在满载和接近空载之间快速切换,美国电网年用电增长长期约0.5%,输电和并网审批跟不上。自备发电机是绕开排队,不是电网已经够用。
Q:核电能补上这块缺口吗? A:Oklo的27座小型反应堆计划2030至2035年才交付。购电协议在投产前基本不付钱,所以它解决的是更后面的供电,不是现在的训练用电。
相关文章