

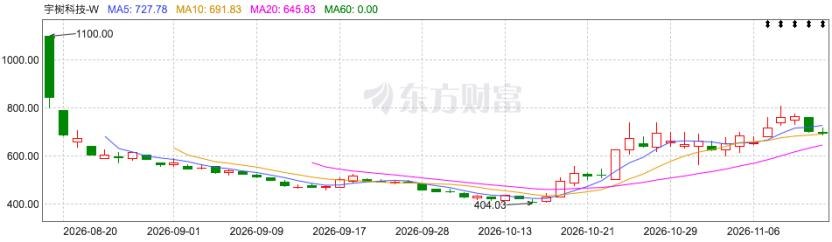
2026年下半年,国内人形机器人从高热转向融资收紧。上半年具身智能融资约935亿元,约为上年同期的5倍;10月只发生33起融资,约为9月60起的一半。宇树科技8月19日登陆科创板,首日市值约4449亿元,11月13日收于696元,总市值2815亿元,较首日市值缩水约36.7%。
上半年还能靠样机融资
行业监测数据显示,2026年上半年国内具身智能融资约935亿元,百亿估值企业增至20家,超过50家机器人公司在冲刺IPO。一级市场当时的默认逻辑是:只要有人形样机,就能拿到高估值。过去两年里,一份框架协议可以折进估值,一个数采中心的采购意向可以包装成收入,一场发布会上的行走演示可以支撑数十亿融资。
下半年:融资腰斩,IPO窗口变窄
10月具身智能赛道仅33起融资,9月是60起。乐聚、中科创新、浙江环动等终止上市进程,智元也转向私募融资。监管在追问谁真正付钱,投资人在算现金流还能撑几个月。同赛道仍有公司拿到产业资本,例如本站记录的优理奇机器人5亿元Pre-A轮,但那已经是少数能讲清交付的案例。
宇树把这种反转写进了股价。发行价150.80元,首日开盘1100元,对应市值约4449亿元;随后最低到404元,近乎腰斩。截至11月13日收报696.0元,总市值2815亿元。上市初期市场按“具身智能平台”给了AGI产业链的估值;回落后,财报里的矛盾被看清楚:营收增长来自整机和零部件交付,人形业务占比仍然偏低;研发持续高增、存货抬升、利润被研发侵蚀;很多交付是样机和试点,而不是工厂稳定复购。
三本账:场景、收入、估值
场景上,卖出去的机器人大多去了科研、教育、数采、表演和展示。宇树中报的营收结构是:科研教育73.6%,商业消费17.39%,工业制造、巡检、物流合计约9%。进真实产线要同时算经济账、稳定性账和责任账,这和替代演示场景不是同一套需求。
收入上,今年9月梅卡曼德创始人邵天兰批评“攒局型”企业,说的是一种系统性闭环:机器人卖给关联方、股东控制的数采中心或合作产业主体,对方用它采集物理数据,再把数据集卖回给机器人公司。每一笔交易都可以是真的,但收入不指向可持续的第三方需求,却能美化报表、支撑估值、冲刺IPO。
估值上,旧标尺是技术红利、样机、团队名声和融资热度,赌的是3到5年落地。市场现在要的是单点场景的ROI、零部件自研能否降本、非关联第三方复购率,以及故障停机率和运维成本。如果通用人形落地要8到10年甚至更久,远期期权的现值会明显缩水。据外媒报道,中国证监会已在闭门会议上要求大型券商和银行放缓IPO,在审项目继续推进,暂时不接收新的申报。
接下来比的是交付,不是故事
国泰海通判断,人形机器人已进入“交付定价”阶段,关注点从技术可行性转向客户复购和产能爬坡。中金的表述更直接:全球人形产业的驱动力,将从技术想象的主题投资,转到量产进度和实际场景订单。
未来三到五年,竞争会落在三处。一是场景卡位,工业巡检、物流分拣、特种作业这些脏活累活先跑通单点闭环。二是成本与量产,核心零部件国产化把整机成本打下来,规模化交付决定盈利下限。三是数据与模型,真机数据的规模和质量决定“大脑”的上限。一级市场融资断崖和二级市场估值回调指向同一件事:资本不再为故事单独付钱。更多产业融资见AI资讯。
常见问题
Q:2026年人形机器人融资冷了多少? A:上半年国内具身智能融资约935亿元,约为上年同期的5倍。10月只有33起融资,9月是60起,接近腰斩。乐聚、中科创新、浙江环动终止上市,智元转向私募。
Q:宇树科技上市后市值掉了多少? A:8月19日科创板上市,首日开盘对应市值约4449亿元。11月13日收报696元,总市值2815亿元,较首日市值缩水约36.7%,盘中最低曾到404元。
Q:所谓“攒局型”收入指什么? A:把机器人卖给关联方或股东控制的数采中心,对方采集数据后再把数据集卖回给机器人公司。交易本身可以是真的,但不代表有可持续的外部需求。
相关文章